Verifică plata înainte să trimiți voucherul
 Available in US
Codul preplătit este introdus în casieria cazinoului, iar suma ajunge în sold numai după acceptarea și confirmarea tranzacției.
Depunerea cu Paysafecard: de la voucher la soldul cazinoului
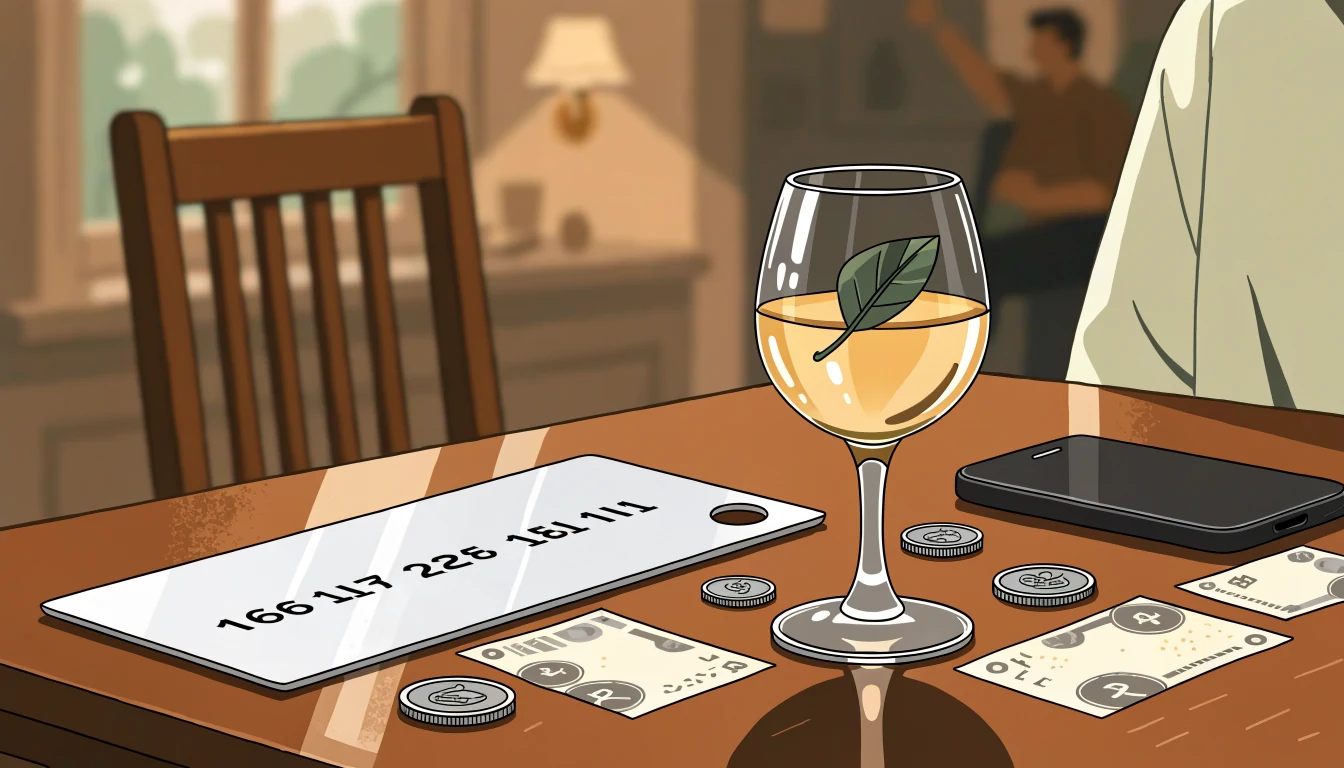
Depunerea are un traseu în trei etape: codul este cumpărat și încărcat cu o sumă, este introdus în casieria cazinoului, apoi tranzacția este confirmată. Soldul nu se modifică doar pentru că voucherul există; transferul are loc după confirmarea plății.
Mai întâi, jucătorul obține un cod preplătit de 16 cifre și îl încarcă cu suma destinată depunerii. Codul funcționează ca suport al valorii cumpărate: în etapa următoare, el este folosit pentru plata către cazinoul online. Nu este nevoie ca voucherul să fie introdus în contul de joc înainte de deschiderea casieriei; valoarea este direcționată în cadrul tranzacției inițiate acolo.
În casierie, metoda Paysafecard este selectată pentru depunere, iar codul este introdus în formularul de plată. Cazinoul transmite datele tranzacției către procesarea plății. Aici se află diferența dintre simpla completare a formularului și plata încheiată: codul trebuie acceptat, iar tranzacția trebuie confirmată. Până în acel moment, suma nu trebuie considerată disponibilă în soldul de joc.
După confirmare, banii sunt transferați imediat în contul cazinoului. Prin urmare, momentul relevant pentru sold este confirmarea tranzacției, nu momentul cumpărării voucherului și nici momentul în care codul este tastat. Dacă plata nu ajunge la confirmare, nu există temei să fie tratată ca o depunere finalizată. Fluxul se încheie abia când suma apare în contul de joc.
Înainte de a alege un cazinou cu Paysafecard în România în 2026, merită să verifici informațiile disponibile despre licențiere și procesarea retragerilor. Reperele de mai jos te ajută să evaluezi ce este cunoscut despre fiecare operator.
-
Joker Casino
- Licență
- Gaming Authority of Curacao, GLH-OCCHKTW0710242017
Joker Casino are o licență emisă de Gaming Authority of Curacao, cu numărul GLH-OCCHKTW0710242017.
-
Excelbet
- Licență
- Comitetul de Supraveghere din cadrul O.N.J.N., licența nr. L1213823W001269
Excelbet este licențiat de Comitetul de Supraveghere din cadrul O.N.J.N., cu licența nr. L1213823W001269.
-
Slotsgem
- Licență
- Curacao
- Viteza de plată
- 1-3 business days
Slotsgem are licență în Curaçao, iar viteza de plată indicată este de 1–3 zile lucrătoare.
-
IVIBET
- Viteza de plată
- 1-3 business days
Pentru IVIBET, viteza de plată indicată este de 1–3 zile lucrătoare.
-
Vlad Cazino
- Licență
- ONJN, nr. L1160657W000330
- Viteza de plată
- Retragerile prin portofele electronice se procesează instant sau în cel mult 24 de ore. Transferurile bancare și plățile prin card durează, de obicei, între 1 și 3 zile lucrătoare.
Vlad Cazino deține licență ONJN nr. L1160657W000330. Retragerile prin portofele electronice se procesează instant sau în cel mult 24 de ore, iar transferurile bancare și plățile prin card durează, de obicei, între 1 și 3 zile lucrătoare.
Această succesiune este aceeași în esență pentru cazinouri online Paysafecard, indiferent dacă pagina operatorului prezintă casieria sub forma unei ferestre separate sau a unei secțiuni din cont. Într-un casino online cu Paysafecard, codul preplătit este instrumentul prin care valoarea voucherului este alocată plății; după confirmare, suma intră în soldul folosit pentru joc. Denumirile afișate în interfață pot varia, însă ordinea financiară rămâne: încărcarea valorii, transmiterea codului, confirmarea și transferul.
Suma introdusă la plată trebuie privită în raport cu valoarea disponibilă pe voucher. Dacă PIN-ul are o valoare mai mare decât depunerea, diferența rămasă rămâne pe voucher și poate fi utilizată la o plată ulterioară. Așadar, folosirea parțială nu înseamnă că întreaga valoare a codului a intrat în contul de cazinou. În sold ajunge suma aferentă tranzacției confirmate, iar restul nu devine credit de joc prin simpla introducere a codului.
Această separare contează și pentru evidența banilor. Valoarea încărcată pe cod reprezintă creditul disponibil pentru plată; suma depusă este partea atribuită tranzacției către cazinou; soldul de joc este rezultatul transferului confirmat. Sunt trei momente distincte, chiar dacă procesul poate fi parcurs într-o singură sesiune. Într-un online casino Paysafecard, confuzia dintre ele poate face ca o plată în curs să fie interpretată greșit drept sold deja disponibil.
Pentru o înregistrare clară, suma care apare în casierie trebuie comparată cu cea reflectată ulterior în contul de joc. Confirmarea tranzacției este reperul care le leagă. Dacă suma nu este încă vizibilă, plata nu trebuie presupusă automat ca finalizată doar pe baza introducerii codului. Dacă soldul se actualizează după confirmare, depunerea și-a încheiat traseul.
În acest sens, expresii precum Paysafecard pentru cazinouri online sau plată Paysafe la un casino online descriu aceeași operațiune: folosirea creditului voucherului pentru alimentarea contului de joc. Varianta de cazinou live nu schimbă mecanismul depunerii; diferența ține de tipul jocului accesat, nu de succesiunea plății. Pentru un cazinou online cu Paysafecard în România, punctul final al tranzacției rămâne transferul confirmat în sold, nu simpla deținere a codului.
Cum se verifică acceptarea Paysafecard înainte de depunere
Pentru a stabili dacă Paysafecard poate fi folosit la un cazinou online, informația relevantă se găsește în casieria operatorului, la metodele de depunere. Denumirea metodei trebuie să fie afișată acolo, nu doar într-o pagină generală despre plăți sau într-un material promoțional. O mențiune într-o prezentare nu confirmă, de una singură, că metoda este disponibilă în contul respectiv.
Verificarea casieriei este importantă înainte de cumpărarea voucherului PaysafeCard. Dacă metoda nu apare printre opțiunile de depunere, voucherul nu rezolvă problema accesului la casierie. Iar dacă apare, următorul criteriu este pragul minim indicat pentru Paysafecard: acesta arată dacă suma disponibilă poate fi folosită pentru o depunere acceptată de operator.
În multe cazuri, pragul minim de depunere prin Paysafecard este de 20 RON. Valoarea nu trebuie însă tratată ca regulă universală pentru toate cazinourile Paysafecard. Condițiile pot varia de la un operator la altul, iar cifra afișată în casierie este cea care contează pentru contul verificat. Prin urmare, o informație despre un alt cazinou online care acceptă Paysafecard nu stabilește automat limita aplicabilă în altă parte.
O analiză de specialitate a semnalat și situații în care pragul minim pentru Paysafecard este de 50 RON, nu de 20 RON. Această valoare trebuie înțeleasă ca o condiție raportată pentru anumite cazuri, nu ca normă generală a pieței. Diferența dintre cele două praguri schimbă suma necesară pentru a îndeplini condiția de depunere; nu este doar o variație de prezentare.
Ce informații trebuie să coincidă
Înainte de a considera că un cazinou acceptă plata cu Paysafecard, trebuie confruntate două elemente din casierie: disponibilitatea metodei și valoarea minimă cerută pentru depunere. Dacă primul element lipsește, Paysafecard nu este oferit ca opțiune acolo. Dacă metoda este prezentă, dar suma minimă depășește creditul disponibil, condiția de depunere tot nu este îndeplinită.
Această distincție evită o confuzie frecventă: acceptarea metodei nu înseamnă că orice sumă poate fi depusă. Un cazinou poate permite Paysafecard, dar poate afișa un prag mai ridicat decât cel întâlnit în altă parte. Invers, faptul că pragul de 20 RON apare în informațiile generale despre metodă nu dovedește că fiecare operator îl aplică. Condiția relevantă este cea asociată efectiv opțiunii Paysafecard din casierie.
Nici termenul generic „plăți acceptate” nu este suficient dacă nu precizează unde poate fi folosită metoda. Pentru această verificare contează secțiunea dedicată depunerilor, nu simpla prezență a siglei Paysafecard pe site. O siglă poate indica o metodă cunoscută de operator, dar pragul și disponibilitatea trebuie să fie clare în zona în care sunt prezentate opțiunile pentru cont.
Diferențe între cazinouri
Cazinourile care acceptă Paysafecard nu au neapărat condiții identice. Limita minimă este un criteriu concret de diferențiere: pragul de 20 RON este întâlnit ca valoare generală, în timp ce unele situații raportate indică 50 RON. Aceste cifre nu justifică presupunerea că toate cazinourile se încadrează într-una dintre variante. Verificarea rămâne individuală, la operatorul ales.
Prin urmare, expresia „cazinou online care acceptă Paysafecard” descrie doar disponibilitatea metodei, nu și condițiile complete. Pentru a evalua dacă metoda este utilizabilă, trebuie stabilite separat prezența ei în casierie și pragul minim afișat. Abia împreună, aceste două informații arată dacă depunerea prin Paysafecard este posibilă în condițiile contului respectiv.
Mai există un criteriu de bază, separat de casierie: legalitatea operatorului în România. Jocurile de noroc online sunt legale atunci când operatorul deține licență ONJN, iar un operator fără această licență nu are dreptul să ofere jocuri jucătorilor din România. Disponibilitatea Paysafecard nu înlocuiește această cerință. Metoda de plată răspunde la întrebarea dacă există o opțiune de depunere; licența stabilește dacă operatorul poate furniza legal serviciul pe piața locală.
Așadar, pentru cazinouri online care acceptă Paysafecard, verificarea utilă nu se oprește la numele metodei. Casieria trebuie să o afișeze ca opțiune de depunere, limita minimă trebuie să fie vizibilă, iar operatorul trebuie să dețină licență ONJN. Fără aceste condiții puse una lângă alta, formularea „acceptă Paysafecard” rămâne prea generală pentru a descrie situația reală.
Paysafecard la cazinouri: depunerea nu garantează retragerea
Paysafecard poate apărea în casieria unui cazinou ca metodă de depunere, fără să fie disponibilă și pentru încasări. Sunt două funcții distincte: plata alimentează soldul de joc, în timp ce retragerea presupune ca operatorul să ofere o cale acceptată pentru transferul banilor în afara platformei. Prezența metodei la intrare nu confirmă că aceeași cale există și la ieșire.
Retragerile prin Paysafecard sunt disponibile la un număr limitat de cazinouri. Prin urmare, într-un casino cu Paysafecard, acceptarea metodei pentru depunere nu trebuie interpretată ca o promisiune privind plata câștigurilor. În multe situații, acestea trebuie încasate printr-o metodă alternativă, precum transferul bancar. Paysafecard la casierie poate rezolva alimentarea contului, dar nu stabilește de la sine cum va fi plătit soldul ulterior.
Ce trebuie stabilit înainte de depunere
Condițiile de retragere trebuie verificate separat de cele privind depunerea. Informația relevantă se găsește în casierie și în termenii operatorului: metodele folosite pentru plata sumelor solicitate și eventualele condiții asociate. Dacă transferul bancar este singura variantă disponibilă pentru încasări, acesta devine parte din traseul banilor încă dinaintea jocului, nu o formalitate care poate fi ignorată până la final.
Mai contează și faptul că unele cazinouri cer ca retragerea să urmeze metoda folosită la depunere, în timp ce altele pot solicita o alternativă. Disponibilitatea Paysafecard la depunere nu permite deducerea regulii aplicate la plată. Răspunsul trebuie identificat în condițiile operatorului, nu presupus după simbolurile afișate în casierie.
Această diferență schimbă evaluarea practică a cazinourilor Paysafecard. Dacă metoda servește numai la depunere, contul poate fi alimentat prin voucher, dar încasarea va urma un alt traseu. Asta poate însemna introducerea unei metode alternative și respectarea cerințelor aferente acesteia. Depunerea și retragerea nu formează automat o operațiune în oglindă.
O verificare separată, nu o presupunere
Pentru cazinouri Paysafecard din România, disponibilitatea reală a retragerii trebuie confirmată pentru operatorul concret. Formulări generale despre acceptarea Paysafecard nu sunt suficiente dacă nu precizează că metoda este permisă și pentru încasări. Când informația nu este explicită, condițiile de plată trebuie clarificate înainte de alimentarea contului.
Câștigurile nu pot fi retrase direct prin Paysafecard; este necesară o metodă alternativă de plată. În multe cazuri, transferul bancar este ruta indicată pentru această etapă. Așadar, un cazino Paysafecard poate fi potrivit pentru depunere fără să ofere Paysafecard drept soluție completă pentru întregul circuit al banilor. Diferența nu ține de voucher, ci de politica de plată a operatorului.
Pentru jocurile online furnizate legal în România, operatorul trebuie să dețină licență ONJN. Această condiție privește dreptul de funcționare, nu disponibilitatea retragerii printr-o anumită metodă. Licența și politica de încasare sunt verificări distincte: una nu o înlocuiește pe cealaltă.
PIN-ul Paysafecard și contul My Paysafecard
Codul preplătit de 16 cifre reprezintă accesul la creditul încărcat pe voucher PaysafeCard. Până când suma este folosită integral, codul trebuie păstrat ca un instrument de plată, nu tratat ca o simplă confirmare a achiziției. Oricine îl obține îl poate folosi în condițiile acceptate de serviciu, astfel că divulgarea lui poate însemna pierderea controlului asupra soldului.
Codul nu se transmite prin telefon sau e-mail și nu se comunică altor persoane. Este prudent să fie păstrat într-un loc sigur, fără fotografii sau mesaje care pot ajunge la destinatari greșiți. La fel de importantă este folosirea canalelor oficiale pentru administrarea creditului: un mesaj primit de la o persoană necunoscută nu devine legitim doar pentru că solicită verificarea unui voucher.
Dacă valoarea voucherului depășește suma folosită la o plată, diferența rămâne disponibilă pe voucher pentru o utilizare ulterioară. Asta face necesară păstrarea codului și după prima folosire. Un cod consumat parțial nu trebuie aruncat și nici considerat automat epuizat; valoarea rămasă este partea care contează la următoarea plată. Evidența soldului ajută la evitarea confuziei între creditul inițial și cel disponibil.
Voucherul nu are o dată de expirare propriu-zisă, însă condițiile privind creditul nefolosit pot include costuri de administrare. O recenzie de specialitate menționează că, după 30 de zile de la achiziție, se poate aplica o astfel de taxă asupra soldului rămas. Această condiție nu trebuie tratată ca regulă universală: valoarea disponibilă și termenii aplicabili se verifică în informațiile curente ale serviciului Paysafecard. Dacă voucherul rămâne nefolosit, lipsa unei date de expirare nu înseamnă automat că soldul se păstrează fără costuri.
Contul My Paysafecard oferă o modalitate de administrare a plăților și a creditului asociat serviciului. Majoritatea cazinourilor din România solicită folosirea unui astfel de cont pentru procesarea plăților, deci existența unui voucher fizic sau a codului nu înseamnă în toate cazurile că plata poate fi gestionată fără cont. Cerința concretă depinde de fluxul pus la dispoziție de operator și de condițiile serviciului.
Pentru evidență, este utilă separarea codurilor încă nefolosite de cele cu sold parțial. Înregistrarea valorii rămase după fiecare utilizare reduce riscul de a încerca o plată mai mare decât creditul disponibil. Nu este nevoie să fie păstrate datele de acces împreună cu codul: contul și voucherul sunt elemente distincte, iar compromiterea unuia nu ar trebui să le expună automat pe amândouă.
Înainte de folosirea creditului, condițiile contului și ale voucherului trebuie privite împreună: soldul rămas stabilește ce poate fi plătit, iar regulile serviciului stabilesc cum se administrează acel sold. Într-un cazino Paysafecard, contul My Paysafecard poate face parte din procesarea plății; după achiziție, controlul practic al creditului depinde însă de păstrarea codului și de urmărirea balanței disponibile.
Bonusurile la cazinou și condițiile depunerii prin Paysafecard
Acceptarea Paysafecard în casieria unui cazinou nu înseamnă automat că depunerea este eligibilă pentru o promoție. Metoda de plată și condițiile bonusului sunt două reguli distincte: operatorul poate permite alimentarea contului, dar poate exclude acea tranzacție de la bonusul de bun venit sau de la rotirile gratuite. Pentru un bonus de cazinou asociat Paysafecard, formularea decisivă se găsește în termenii promoției, nu în simpla prezență a metodei în lista de plăți.
Unele cazinouri prevăd restricții de acest fel pentru depunerile prin Paysafecard. O analiză de specialitate consemnează că termenii promoționali verificați pentru Unibet și Vlad Cazino exclud această metodă de la acordarea bonusului de bun venit. Este o condiție atribuită ofertelor respective, nu o regulă care poate fi extinsă la toate cazinourile Paysafecard. Termenii se pot modifica, astfel că eligibilitatea trebuie stabilită din regulile promoției valabile în momentul depunerii.
Bonusul de bun venit și rotirile gratuite trebuie verificate separat. O restricție aplicată uneia dintre oferte nu dovedește, de la sine, că și cealaltă este exclusă; la fel, faptul că o promoție apare în cont nu confirmă că depunerea prin metoda aleasă îndeplinește condițiile. O altă analiză de specialitate semnalează că anumite cazinouri nu permit revendicarea rotirilor gratuite ori a bonusului de bun venit după o depunere Paysafecard. Mențiunea indică existența unor excluderi, nu o politică universală a pieței.
Recomandat
- Verificați termenii și condițiile promoției pentru eligibilitatea metodei.
- Solicitați clarificări de la serviciul de asistență înainte de depunere.
Evitați
- Presupuneți că orice depunere activează automat bonusul de bun venit.
- Considerați că rotirile gratuite sunt acordate automat după plata cu Paysafecard.
În practică, verificarea se reduce la potrivirea dintre metoda folosită și formularea ofertei. Termenii pot preciza ce depuneri sunt acceptate pentru promoție, iar o excludere explicită a Paysafecard înseamnă că plata poate ajunge în sold fără să activeze bonusul. Dacă regula nu este clară, condiția nu trebuie dedusă din faptul că oferta este vizibilă sau că metoda funcționează pentru depunere. Eligibilitatea se confirmă prin textul promoțional ori printr-un răspuns clar al serviciului de asistență, înainte ca oferta să fie revendicată.
Contează și diferența dintre folosirea voucherului și participarea la promoție: un cont Paysafecard poate fi acceptat ca modalitate de plată, fără ca operatorul să îl considere eligibil pentru un bonus. Această distincție este relevantă atât pentru jocurile de cazinou, cât și pentru păcănele; denumirea jocului nu schimbă condiția de plată stabilită în regulament. Dacă depunerea este exclusă, nu este prudent să se presupună că rotirile gratuite vor fi acordate ulterior sau că bonusul poate fi activat printr-o altă etapă a aceleiași tranzacții.
Prin urmare, evaluarea unei oferte trebuie să urmărească două răspunsuri separate: dacă Paysafecard este disponibil pentru depunere și dacă acea depunere califică pentru bonusul vizat. Un răspuns afirmativ la prima întrebare nu îl implică pe al doilea. Când promoția este motivul depunerii, condiția de eligibilitate are valoare financiară directă: fără confirmarea ei, suma depusă poate rămâne doar sold de joc, fără bonusul sau rotirile anticipate.
Paysafecard în România: taxa aplicată depunerilor
Depunerile la cazinouri prin Paysafecard sunt supuse unei taxe de stat de 2%. Procentul nu este o particularitate a voucherului și nici un cost care apare exclusiv atunci când plata se face prin această metodă. În România, taxa se aplică fiecărei depuneri, indiferent de metoda de plată aleasă.
Pentru calcul, baza este suma depusă: componenta fiscală reprezintă 2% din aceasta. Prin urmare, comparația dintre o depunere Paysafecard și una efectuată prin altă metodă nu schimbă procentul taxei de stat. Se schimbă metoda folosită pentru plată, nu regula fiscală aplicabilă depunerii.
Această distincție contează când este evaluat costul unei tranzacții. Dacă un cazinou Paysafecard afișează o taxă asociată depunerii, procentul general de 2% nu trebuie confundat automat cu un comision propriu al metodei sau cu un cost stabilit separat de operator. Taxa prevăzută pentru depuneri are aplicare indiferent dacă banii ajung în cont prin Paysafecard ori prin altă soluție de plată.
În același timp, procentul singur nu descrie toate condițiile financiare ale unei tranzacții. El identifică doar componenta fiscală generală. Modul în care o depunere este prezentată în casieria cazinoului și eventualele costuri distincte țin de condițiile afișate pentru plata respectivă; acestea nu trebuie atribuite automat taxei de stat. Separarea lor evită compararea unor costuri de natură diferită ca și cum ar reprezenta aceeași reținere.
Pentru cazinourile Paysafecard din România, concluzia strictă este că metoda nu elimină taxa aferentă depunerii și nici nu stabilește, prin ea însăși, un procent fiscal diferit. Fiecare depunere intră sub regula de 2%, indiferent de instrumentul folosit. Așadar, procentul nu este un avantaj sau un dezavantaj specific Paysafecard față de alte metode; diferențele dintre variante trebuie căutate în condițiile de plată distincte de taxa generală.
În evaluarea unei depuneri Paysafecard, taxa de stat trebuie tratată separat de orice alt cost menționat de cazinou. O etichetă generică precum „taxă de depunere” nu precizează singură dacă este vorba despre componenta fiscală aplicabilă tuturor metodelor sau despre o condiție distinctă a operatorului. Procentul general rămâne același; clasificarea corectă a costurilor este cea care face comparația relevantă.
Cum se compară condițiile unui cazinou Paysafecard
Comparația dintre cazinouri Paysafecard nu se reduce la prezența metodei în casierie. Contează pragul minim impus pentru depunere și costul asociat tranzacției: două platforme pot accepta aceeași metodă, dar pot solicita condiții diferite, iar suma care ajunge efectiv în sold depinde de acestea.
Limita minimă generală pentru o depunere Paysafecard la cazinou este de 20 RON, însă operatorul poate afișa un prag superior. O recenzie de specialitate menționează cazul unei limite de 50 RON în locul celei de 20 RON; informația ține de condițiile descrise în acea recenzie, nu de o regulă aplicabilă tuturor cazinourilor. Prin urmare, pragul din casieria operatorului este reperul relevant înainte de cumpărarea voucherului.
Diferența dintre aceste limite are un efect practic. Un voucher de valoare mai mică poate acoperi pragul de 20 RON, dar nu și o cerință de 50 RON. În al doilea caz, plata nu poate fi evaluată doar după valoarea minimă disponibilă pentru depunere în piață: trebuie să existe suficient credit pentru a respecta condiția operatorului. Acesta este un criteriu de comparație, nu un motiv să fie cumpărat un voucher înainte de verificarea casieriei.
Costurile trebuie analizate separat de prag. În cazul unor operatori, informațiile publicate nu concordă: pentru depunerile prin Paysafecard la Vlad Cazino și Unibet sunt indicate atât o taxă de 5%, cât și una de 2%. Diferența nu poate fi eliminată prin alegerea tacită a unei singure valori. Condiția aplicabilă trebuie verificată în termenii operatorului și în casierie, înainte ca depunerea să fie confirmată.
Pentru o comparație utilă, fiecare ofertă poate fi redusă la două întrebări: care este suma minimă acceptată și ce taxă se aplică depunerii prin această metodă? Taxa contează chiar dacă pragul este convenabil, iar un prag mai ridicat poate face inutilă cumpărarea unui voucher insuficient. Fără verificarea ambelor condiții, eticheta de cel mai bun cazinou Paysafecard nu spune nimic despre costul concret al plății.
Comparația nu este un clasament. Este o verificare a termenilor care modifică suma necesară pentru depunere și costul tranzacției. Pentru funcționarea legală în România, cazinoul online trebuie să dețină licență ONJN; condițiile de plată nu înlocuiesc această cerință.
Paysafe și Paysafecard: contul folosit la plată
Un voucher PaysafeCard nu înseamnă automat că plata la cazinou se face fără cont. În România, majoritatea cazinourilor solicită un cont My Paysafecard pentru procesarea plăților. Prin urmare, existența unui cod preplătit nu stabilește singură cum poate fi finalizată depunerea: contează și cerința platformei privind contul folosit la plată.
Distincția este între suportul care conține creditul și contul prin care operatorul procesează tranzacția. PaysafeCard desemnează voucherul, iar My Paysafecard este contul solicitat de majoritatea cazinourilor pentru plăți. Dacă formularul de depunere indică autentificarea într-un astfel de cont, introducerea voucherului, fără parcurgerea cerinței afișate, nu acoperă întregul flux de plată.
Această condiție influențează și verificarea metodei înainte de cumpărarea voucherului. O casierie poate afișa PaysafeCard ca metodă disponibilă, dar procesarea poate presupune folosirea contului My Paysafecard. Așadar, simpla menționare a voucherului în lista de metode nu trebuie confundată cu o plată care se realizează exclusiv prin cod. Elementul relevant este modul în care operatorul solicită efectuarea tranzacției.
Diferența între voucher și cont
În timp ce Paysafecard se referă la voucherul preplătit, My Paysafecard este contul digital solicitat de majoritatea cazinourilor din România pentru a procesa tranzacția.
Termenii „Paysafe” și „Paysafecard” pot apărea în contexte apropiate, însă pentru plată contează cerința concretă prezentată în casierie. Dacă este indicat un cont My Paysafecard, plata trebuie tratată ca un flux care îl include, nu ca o operațiune garantat fără cont doar fiindcă există un voucher. Diferența ține de procesare, nu de valoarea înscrisă pe voucher.
În practică, condiția contului trebuie luată în calcul înainte ca suma să fie alocată unui voucher. Dacă platforma cere My Paysafecard, voucherul singur nu descrie toate condițiile necesare pentru continuarea plății. Pentru cazinourile Paysafecard, metoda trebuie evaluată după cerința efectivă a operatorului: acceptarea voucherului și folosirea contului pot face parte din aceeași tranzacție, dar nu sunt același lucru.
Cumpărarea voucherului cu numerar și valorile disponibile
Voucherul Paysafecard se poate cumpăra cu depuneri cash din rețelele SelfPay, PayPoint, Poșta Română și Euronet. Acestea sunt puncte de achiziție fizică, distincte de casieria online a unui cazinou: creditul este procurat înainte de plata către operator. Pentru cumpărare, sursa trebuie să fie un aparat de plăți autorizat; ofertele de la persoane fizice sau din surse neoficiale nu oferă aceeași siguranță asupra voucherului.
În România, valorile standard disponibile sunt de 25, 50, 100 și 300 RON. Pragul de intrare este, așadar, 25 RON, iar opțiunile cresc în trepte fixe. Alegerea nu este doar o chestiune de cât se dorește încărcat: suma voucherului trebuie pusă în raport cu valoarea care urmează să fie folosită. Dacă valoarea cumpărată depășește suma depunerii, diferența rămâne pe voucher și poate fi folosită ulterior.
Această structură contează când suma necesară nu se potrivește exact cu o valoare standard. De pildă, un voucher de 50 RON nu se transformă într-o depunere de 50 RON dacă este folosit pentru o plată mai mică; restul nu se pierde automat, ci rămâne disponibil pentru o plată ulterioară. În schimb, nu există un voucher standard sub 25 RON, astfel că o achiziție mai mică nu este disponibilă prin această variantă.
Cumpărarea voucherului nu confirmă, de una singură, că suma va putea fi folosită la orice cazinou Paysafecard. Înainte de achiziție, trebuie verificat dacă metoda apare în casieria operatorului și dacă pragul minim de depunere se încadrează în valoarea aleasă. Altfel, creditul poate rămâne nefolosit până la o altă plată. Pentru o decizie calculată, valoarea voucherului, suma vizată și condițiile operatorului trebuie privite împreună; punctul de vânzare rezolvă procurarea creditului, nu compatibilitatea cu fiecare cazinou.
Ce condiții contează când se compară cazinourile Paysafecard
Comparația cazinourilor Paysafecard nu se oprește la posibilitatea de a depune. Pentru încasări, contează separat suma minimă acceptată, plafonul aplicabil și timpul de procesare. Aceste condiții trebuie citite împreună: un prag mic nu compensează un plafon lunar restrictiv, iar un termen scurt nu înseamnă că metoda este disponibilă la orice operator.
O analiză de specialitate indică praguri minime de retragere de 20 RON sau 40 RON la majoritatea cazinourilor care permit încasări prin Paysafecard. Aceeași analiză menționează, pentru contul Standard la operatorii care oferă această opțiune, o limită lunară de 1.000 RON. Sunt condiții raportate de o analiză, nu valori care trebuie presupuse valabile uniform. Regulile afișate de operator rămân cele care stabilesc suma efectiv accesibilă și pot fi modificate.
Timpul de procesare este un criteriu distinct. În funcție de operator, o retragere poate ajunge instant sau în aproximativ 1–2 zile. Prin urmare, compararea trebuie să urmărească atât durata anunțată, cât și limitele: o plată rapidă poate rămâne inutilă pentru o sumă care depășește plafonul aplicabil sau nu atinge pragul minim.
O fișă de comparație utilă consemnează, pentru fiecare cazinou, minimul de retragere, limita lunară și intervalul de procesare. Valorile nu se amestecă într-un singur verdict: pragul minim arată când poate fi cerută plata, plafonul arată cât poate fi retras într-o perioadă, iar timpul arată când poate fi încasată suma aprobată. Sunt trei constrângeri diferite, nu trei formulări ale aceleiași condiții.
Pentru cazinourile Paysafecard, condițiile de încasare trebuie verificate în termenii operatorului înainte ca metoda să fie aleasă pentru depunere. În acest fel, comparația reflectă suma care poate fi recuperată și timpul asociat, nu doar faptul că Paysafecard apare în casierie. O etichetă de plată nu este, prin ea însăși, o promisiune de încasare.
Am un cod Paysafecard de 300 RON la cazinou. Pot face mai multe depuneri?
Da. Dacă depui doar o parte din valoare, restul rămâne disponibil pe voucher și îl poți folosi la o plată ulterioară.
Pot retrage bani prin Paysafecard?
Da, dar numai la puține cazinouri; faptul că Paysafecard este disponibil pentru depuneri nu garantează că îl poți folosi și la retragere. De regulă, retragerile trebuie făcute prin aceeași metodă folosită la depunere, iar câștigurile pot trebui retrase prin transfer bancar.
Este necesară vreo taxă?
Da. Depunerile la cazinou sunt supuse unei taxe de stat de 2% din suma depusă.
Există comisioane pentru Paysafecard?
Da. Pentru depunerile prin Paysafecard se aplică, de regulă, o taxă de 2%; la unii operatori, precum Vlad Cazino sau Unibet, taxa este de 5%.
Pot depune fără un cont Paysafecard?
De regulă, nu: majoritatea cazinourilor din România solicită un cont My Paysafecard pentru procesarea plăților.
Plăți la cazinouri din România: metode disponibile
Conținut creat de echipa «Cazinouri online în România»